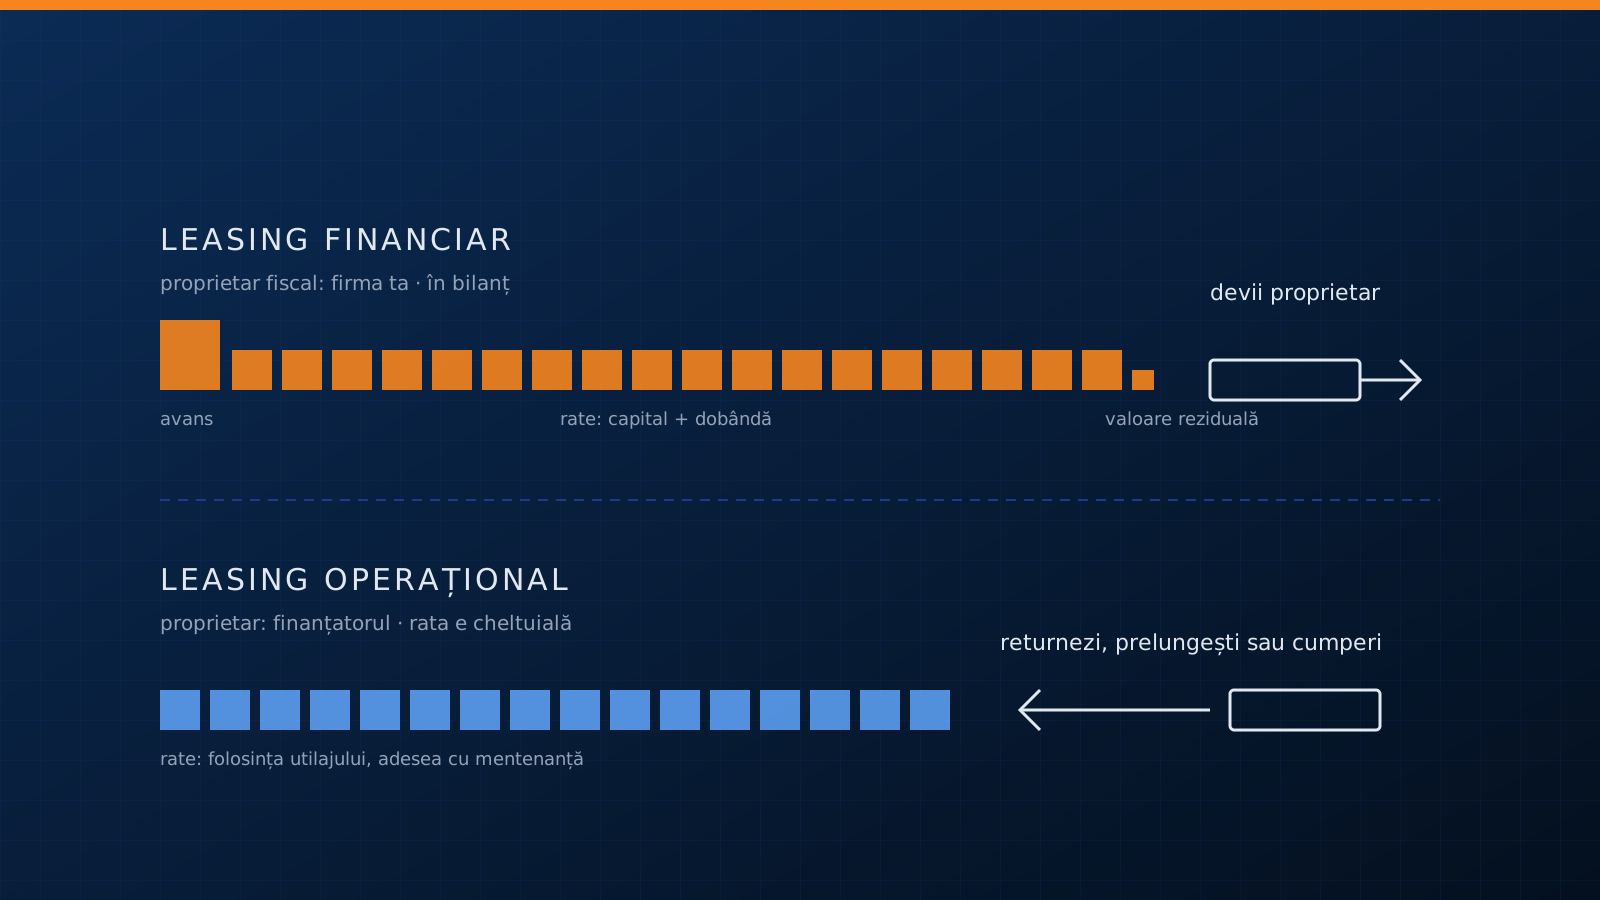
- Diferența ține de proprietate: la leasingul financiar firma ta e proprietar fiscal din prima zi, la cel operațional proprietar rămâne finanțatorul.
- Codul fiscal încadrează un contract ca financiar dacă îndeplinește oricare dintre cinci condiții, de exemplu o durată de peste 80% din durata normală de funcționare a bunului.
- La leasingul financiar deduci amortizarea și dobânda; la cel operațional deduci ratele integral, ca pe o chirie.
- Financiarul se potrivește utilajelor pe care le ții 10–15 ani; operaționalul, echipamentelor pe care le schimbi după câțiva ani.
- Înainte de semnătură compari costul total, valoarea reziduală, limitele de folosire și condițiile de returnare.
Leasingul operațional și leasingul financiar par la fel pe hârtie: plătești o rată lunară și folosești utilajul din prima zi. Diferența apare la trei întrebări: al cui e utilajul pe durata contractului, ce deduci la impozit și ce se întâmplă după ultima rată. Ghidul de mai jos le pune față în față pentru utilaje industriale și îți arată când are sens fiecare.
Diferențele, într-un tabel
| Criteriu | Leasing financiar | Leasing operațional |
|---|---|---|
| Al cui e utilajul, fiscal | Al firmei tale, din prima zi | Al firmei de leasing |
| Bilanțul | Utilajul intră în activele firmei, datoria la pasive | Utilajul rămâne în afara bilanțului; ratele sunt cheltuieli |
| Ce deduci la impozit | Amortizarea utilajului și dobânda | Ratele, integral, ca o chirie |
| Avans | De obicei 0–25% din preț | Mic sau deloc; uneori o garanție |
| Ce include rata | Capital și dobândă | Folosința; adesea și mentenanța sau asigurarea |
| La final | Devii proprietar la valoarea reziduală | Returnezi, prelungești sau cumperi la valoarea reziduală stabilită |
| Potrivit pentru | Utilaje pe care le ții 10–15 ani | Echipamente pe care le schimbi după câțiva ani |
Cum se încadrează un contract: ce spune Codul fiscal
Încadrarea nu depinde de numele din contract, ci de conținutul lui. Codul fiscal (art. 7) consideră un contract leasing financiar dacă îndeplinește oricare dintre condițiile următoare:
- riscurile și beneficiile dreptului de proprietate trec la utilizator din momentul în care contractul produce efecte;
- contractul prevede expres transferul proprietății la expirare;
- utilizatorul poate cumpăra bunul la final, iar valoarea reziduală este mică în raport cu durata contractului și cu durata normală de funcționare a bunului;
- durata leasingului depășește 80% din durata normală de funcționare maximă a bunului;
- suma ratelor, fără cheltuielile accesorii, este cel puțin egală cu valoarea de intrare a bunului.
Orice contract care nu îndeplinește niciuna dintre aceste condiții este leasing operațional. Practic, leasingul operațional e mai scurt decât viața utilajului, iar finanțatorul își asumă valoarea pe care o va avea utilajul la returnare.
Leasingul financiar: când e alegerea bună
Leasingul financiar se potrivește utilajelor de producție pe care le ții mult după ultima rată: un laser de debitare, un strung CNC, un abkant, o linie de ambalare. Aceste mașini lucrează 10–15 ani, iar după 5 ani de rate rămân în firmă și produc fără cost de finanțare.
- Construiești active: utilajul apare în bilanț, ceea ce contează la următoarea finanțare și la evaluarea firmei.
- Deduci amortizarea și dobânda: utilajul se amortizează ca orice alt mijloc fix al firmei, iar dobânda din rate e cheltuială deductibilă.
- Calculul e simplu: dacă manopera economisită și producția în plus depășesc rata lunară, utilajul se plătește din ce produce.
Rata se calculează din suma finanțată, dobândă și număr de luni. De exemplu, la un utilaj de 50.000 EUR cu avans de 10%, finanțat pe 60 de luni la o dobândă anuală de 6,5%, rata iese de aproximativ 880 EUR pe lună. Pentru cifrele tale, folosește calculatorul de cost și prag de rentabilitate, care calculează rata de leasing și o pune lângă costul de operare.
Leasingul operațional: când e alegerea bună
Leasingul operațional se potrivește echipamentelor pe care le schimbi după câțiva ani sau pe care le folosești pe durata unui proiect:
- stivuitoare și echipamente de manipulare, unde vrei mentenanța inclusă în rată;
- flote de vehicule și utilaje de șantier pentru un contract cu durată fixă;
- echipamente cu uzură morală rapidă, unde peste trei ani vrei generația următoare;
- firme care vor să păstreze bilanțul curat înaintea unei finanțări mari.
Rata acoperă folosința utilajului, nu cumpărarea lui. Mărimea ei depinde de valoarea reziduală pe care o estimează finanțatorul: cu cât utilajul își păstrează mai bine valoarea, cu atât rata e mai mică. Contractul fixează și limitele de folosire, de obicei în ore de funcționare sau kilometri, iar depășirea lor se plătește la returnare.
Ce deduci, pe scurt
Diferența fiscală vine din cine este considerat proprietar. La leasingul financiar, firma ta este tratată fiscal ca proprietar: înregistrează utilajul ca mijloc fix, deduce amortizarea și dobânda. La leasingul operațional, proprietar rămâne finanțatorul, iar firma ta deduce ratele integral, ca pe o chirie. În ambele cazuri, ratele se facturează cu TVA, deci TVA-ul se plătește eșalonat, odată cu ratele. Încadrarea exactă pe situația firmei tale o confirmi cu contabilul, pe contractul concret.
Ce verifici înainte de semnătură
- Costul total pe toată durata: avans, toate ratele, valoarea reziduală, asigurarea și comisioanele, pe hârtie.
- Valoarea reziduală și cine o stabilește: la financiar e prețul de cumpărare de la final; la operațional e prețul la care poți păstra utilajul.
- Limitele de folosire: la operațional, orele de funcționare incluse și costul orei în plus.
- Condițiile de returnare: ce înseamnă uzură normală și cine plătește reparațiile la predare.
- Rambursarea anticipată: penalitățile și condițiile.
- Service-ul și garanția: la UZINEX, garanția de 60 de luni și intervenția în sub 24 de ore rămân aceleași, indiferent de finanțator și de tipul de leasing.
Leasing pentru utilaje la UZINEX
UZINEX lucrează cu 10 parteneri financiari, dintre care unii oferă ambele tipuri de leasing pentru echipamente industriale. Pentru același utilaj primești ofertele în paralel, cu același dosar tehnic, și compari rata, avansul și costul total pe financiar, pe operațional și pe credit. Partenerii și condițiile lor sunt pe pagina de leasing și credit pentru utilaje.
Întrebări frecvente
Ce este leasingul operațional?
Leasingul operațional este un contract prin care folosești un utilaj contra unei rate lunare, fără ca firma ta să devină proprietar. La final returnezi utilajul, prelungești contractul sau îl cumperi la valoarea reziduală stabilită. Fiscal, ratele se deduc integral, ca o chirie.
Ce este leasingul financiar?
Leasingul financiar este finanțarea unei achiziții: firma ta este tratată fiscal ca proprietar din prima zi, înregistrează utilajul în active și devine proprietar deplin după ultima rată și plata valorii reziduale.
Care e mai avantajos, leasingul operațional sau financiar?
Pentru utilajele pe care le folosești mult după ultima rată, leasingul financiar costă mai puțin pe toată viața utilajului. Pentru echipamentele pe care le schimbi după câțiva ani sau pe care le folosești pe un proiect, leasingul operațional te scutește de grija revânzării și ține bilanțul curat.
Pot cumpăra utilajul la finalul unui leasing operațional?
De obicei da, la valoarea reziduală prevăzută în contract. Diferența față de leasingul financiar este că această valoare e mai mare, pentru că ratele au acoperit doar folosința, nu tot prețul.
Se face leasing operațional pentru utilaje industriale?
Da. Pe lângă flote auto, finanțatorii fac leasing operațional pentru stivuitoare, utilaje de construcții și echipamente industriale cu piață secundară bună. Câțiva dintre partenerii UZINEX oferă ambele variante pentru echipamente industriale.